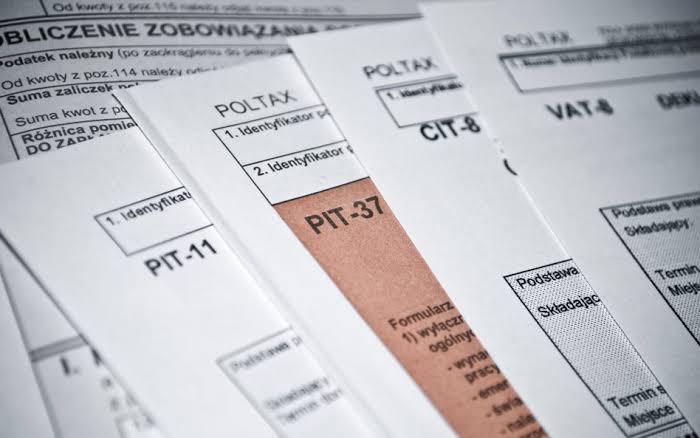
Przeoczenie terminu rozliczenia podatkowego może przysporzyć podatnikowi poważnych problemów. Niezłożenie deklaracji PIT w terminie stanowi bowiem czyn zabroniony na gruncie Kodeksu karnego skarbowego (KKS), za który może grozić odpowiedzialność finansowa. Nie oznacza to jednak, że każdy podatnik, który zapomniał o obowiązku rozliczenia z fiskusem, musi liczyć się z grzywną.
W polskim prawie istnieje instytucja czynnego żalu, która pozwala w określonych okolicznościach uniknąć kary za naruszenie przepisów podatkowych. Kluczowe znaczenie ma jednak nie tylko samo przygotowanie pisma, lecz także moment jego złożenia i spełnienie ustawowych warunków.
O czym warto pamiętać?
- Czynny żal wynika z art. 16 Kodeksu karnego skarbowego.
- Podatnik musi samodzielnie poinformować właściwy organ o popełnionym czynie.
- W określonych przypadkach konieczne jest również złożenie zaległej deklaracji i zapłata podatku wraz z odsetkami.
- Zawiadomienie może okazać się bezskuteczne, jeśli organ ścigania wcześniej uzyskał odpowiednio udokumentowaną wiadomość o naruszeniu.
Czytaj więcej, aby dowiedzieć się, kiedy czynny żal rzeczywiście chroni przed grzywną, jak go złożyć i jakich błędów unikać.
Spis treści
- Czym jest czynny żal podatkowy i co mówi art. 16 KKS?
- Kiedy czynny żal chroni przed karą za spóźniony PIT?
- Kiedy urząd skarbowy może odrzucić czynny żal?
- Jak napisać czynny żal w 2026 roku?
- Jak i gdzie złożyć zawiadomienie?
- Czynny żal a korekta PIT – czy to to samo?
- Co zrobić, gdy spóźniłeś się z PIT?
Czym jest czynny żal podatkowy i co mówi art. 16 KKS?
Czynny żal to dobrowolne zawiadomienie organu ścigania o popełnieniu czynu zabronionego, np. niezłożeniu deklaracji podatkowej w wymaganym terminie. Jego podstawą prawną jest art. 16 § 1 Kodeksu karnego skarbowego. Przepis przewiduje, że sprawca, który zawiadomi organ o naruszeniu prawa i ujawni istotne okoliczności zdarzenia, nie podlega karze, jeśli spełni również pozostałe ustawowe warunki.
W praktyce oznacza to, że podatnik może sam poinformować urząd skarbowy o swoim uchybieniu, zanim fiskus skutecznie podejmie działania zmierzające do ujawnienia naruszenia.
Warto podkreślić, że czynny żal nie jest wnioskiem o umorzenie podatku ani prośbą o pobłażliwość urzędu. To ustawowa instytucja prawa karnego skarbowego, która może wyłączyć odpowiedzialność za określony czyn.
Najważniejsze regulacje znajdują się w:
- art. 16 KKS – dotyczącym czynnego żalu;
- art. 16a KKS – dotyczącym skutków prawnie skutecznej korekty deklaracji;
- art. 16 § 2 KKS – określającym warunki związane z uregulowaniem uszczuplonej należności publicznoprawnej.
W 2026 roku podstawą pozostaje art. 16 KKS, którego aktualny tekst jednolity ogłoszono w Dz.U. z 2025 r. poz. 633. Kodeks karny skarbowy+1
Kiedy czynny żal chroni przed karą za spóźniony PIT?
Najważniejsza zasada jest prosta: zawiadomienie powinno zostać złożone z własnej inicjatywy podatnika, zanim wystąpią ustawowe przesłanki wyłączające jego skuteczność.
Jeżeli podatnik zorientuje się, że nie złożył PIT w terminie, powinien możliwie szybko:
- przygotować zaległe zeznanie podatkowe;
- złożyć czynny żal do właściwego organu;
- zapłacić zaległy podatek, jeśli wynika on z rozliczenia;
- uregulować należne odsetki za zwłokę.
Istotne jest to, że sam czynny żal nie powoduje wygaśnięcia zaległości podatkowej. Obowiązek zapłaty podatku pozostaje aktualny. Art. 16 § 2 KKS przewiduje uregulowanie uszczuplonej należności w terminie wyznaczonym przez uprawniony organ postępowania przygotowawczego. Nie należy więc traktować pisma jako zamiennika płatności.
Warto również pamiętać o terminach PIT. Rozliczenie za 2025 rok należało złożyć do 30 kwietnia 2026 roku. Nie każdy podatnik musi jednak składać czynny żal. PIT-37 i PIT-38, jeśli podatnik nie podejmie działania, są automatycznie akceptowane w usłudze Twój e-PIT. Mechanizm ten nie obejmuje m.in. PIT-28, PIT-36 i PIT-36L, które wymagają samodzielnego uzupełnienia i zaakceptowania. Portal Gov.pl+1
Kiedy urząd skarbowy może uznać czynny żal za nieskuteczny?
Nie każde zawiadomienie pozwala uniknąć odpowiedzialności karnej skarbowej. Ustawodawca wskazał konkretne sytuacje, w których czynny żal nie wywołuje oczekiwanego skutku.
Zgodnie z art. 16 § 5 KKS zawiadomienie jest bezskuteczne, jeżeli:
- zostało złożone, gdy organ ścigania miał już wyraźnie udokumentowaną wiadomość o popełnieniu przestępstwa lub wykroczenia skarbowego;
- zostało złożone po rozpoczęciu przez organ ścigania czynności służbowej, np. kontroli lub czynności sprawdzającej zmierzającej do ujawnienia naruszenia, chyba że czynność nie dostarczyła podstaw do wszczęcia postępowania.
Ograniczenia dotyczą również osób kierujących popełnieniem ujawnionego czynu, organizatorów grup przestępczych oraz osób nakłaniających innych do popełnienia czynu w celu skierowania przeciwko nim postępowania.
Ważna aktualizacja na 2026 rok: Ministerstwo Finansów w odpowiedzi opublikowanej 20 października 2026 roku wyjaśniło, że sam brak deklaracji w systemie informatycznym urzędu nie oznacza jeszcze, że organ posiada wyraźnie udokumentowaną wiadomość o popełnieniu czynu zabronionego. Sam zapis w bazie danych o niezłożonym PIT nie przekreśla zatem automatycznie możliwości skutecznego złożenia czynnego żalu.
To istotne stanowisko dla podatników, którzy obawiają się, że elektroniczne systemy fiskusa od razu uniemożliwiają skorzystanie z tej instytucji. Nie oznacza ono jednak, że można zwlekać z zawiadomieniem. Eureka+2
Jak napisać czynny żal w 2026 roku? Co powinno zawierać pismo?
Przepisy nie narzucają jednego obowiązującego wzoru czynnego żalu. Zawiadomienie powinno jednak zawierać informacje pozwalające organowi zidentyfikować podatnika, ustalić charakter naruszenia oraz poznać okoliczności jego popełnienia.
Dobrze przygotowane pismo powinno obejmować:
- dane podatnika – imię, nazwisko, adres oraz PESEL lub NIP;
- oznaczenie właściwego naczelnika urzędu skarbowego;
- wskazanie podstawy prawnej, czyli art. 16 KKS;
- określenie obowiązku, którego podatnik nie dopełnił, np. niezłożenia PIT za konkretny rok;
- wyjaśnienie przyczyn opóźnienia;
- informację o ujawnieniu wszystkich istotnych okoliczności zdarzenia;
- podpis podatnika, jeżeli wymaga go wybrany sposób złożenia zawiadomienia.
Ważne, aby nie ograniczać się do ogólnego stwierdzenia, że podatnik zapomniał o rozliczeniu. Należy wskazać konkretne okoliczności, zgodnie z prawdą i bez pomijania istotnych informacji. Jeżeli w popełnieniu czynu uczestniczyły inne osoby, również należy ujawnić ten fakt.
Jak i gdzie złożyć czynny żal do urzędu skarbowego?
W 2026 roku podatnik ma kilka możliwości przekazania zawiadomienia. Zgodnie z art. 16 § 4 i § 4a KKS czynny żal można złożyć pisemnie, ustnie do protokołu, a także za pośrednictwem konta w e-Urzędzie Skarbowym.
Najwygodniejsze rozwiązania to:
- e-Urząd Skarbowy – elektroniczne przekazanie zawiadomienia za pośrednictwem konta podatnika;
- poczta – wysłanie podpisanego pisma do właściwego urzędu skarbowego;
- osobista wizyta – złożenie zawiadomienia bezpośrednio w urzędzie;
- ustnie do protokołu – przedstawienie okoliczności pracownikowi właściwego organu.
W przypadku składania dokumentów elektronicznie warto zachować urzędowe potwierdzenie przedłożenia dokumentu. Przy wysyłce tradycyjnej należy przechowywać dowód nadania.
Samo przygotowanie pisma nie wystarczy. Liczy się skuteczne przekazanie go właściwemu organowi.
Czynny żal a korekta PIT – czy to to samo?
To dwa różne mechanizmy, których nie należy ze sobą utożsamiać. Czynny żal dotyczy zawiadomienia o popełnionym czynie zabronionym, natomiast korekta deklaracji służy poprawieniu wcześniej złożonego zeznania podatkowego.
Szczególne znaczenie ma art. 16a KKS. Przewiduje on, że sprawca określonych czynów dotyczących złożenia deklaracji lub przesłania księgi nie podlega karze, jeżeli złoży prawnie skuteczną korektę. Jeżeli doszło do uszczuplenia należności publicznoprawnej, konieczne jest również jej uregulowanie w odpowiednim terminie.
Warto rozróżnić dwie sytuacje:
- Podatnik nie złożył PIT w terminie – powinien rozważyć złożenie czynnego żalu i niezwłocznie dopełnić obowiązku podatkowego.
- Podatnik złożył PIT, ale wykrył błąd – powinien sprawdzić możliwość skorzystania z korekty na podstawie art. 16a KKS.
Nie zawsze zatem konieczne jest składanie czynnego żalu. W przypadku prawnie skutecznej korekty deklaracji ustawodawca przewidział odrębną ochronę. Kodeks karny skarbowy+1
Co zrobić, gdy spóźniłeś się z PIT? Nie odkładaj działania na później
Spóźnienie z deklaracją podatkową nie oznacza automatycznie, że podatnik zostanie ukarany. Nie warto jednak czekać na wezwanie z urzędu skarbowego. Im szybciej podatnik ustali swoją sytuację, uzupełni obowiązki i rozważy złożenie czynnego żalu, tym większa szansa na skorzystanie z ochrony przewidzianej w KKS.
Najważniejsze jest sprawdzenie, czy zeznanie rzeczywiście nie zostało złożone, czy nie zostało automatycznie zaakceptowane w usłudze Twój e-PIT oraz czy nie rozpoczęto już czynności wyłączających skuteczność zawiadomienia.
W 2026 roku czynny żal pozostaje istotnym instrumentem ochrony podatników przed odpowiedzialnością karną skarbową. Nie jest jednak magicznym dokumentem gwarantującym uniknięcie każdej kary. Jego skuteczność zależy od spełnienia konkretnych warunków ustawowych, prawidłowego ujawnienia okoliczności naruszenia oraz odpowiedniego momentu złożenia zawiadomienia.
Przed wysłaniem pisma warto więc zweryfikować aktualny stan sprawy i upewnić się, że wszystkie obowiązki podatkowe zostały dopełnione.
Dodaj komentarz